

最終更新日:
ファーストリテイリング 2026年8月期 決算サマリー
株式会社ファーストリテイリング (206KB)
to English page
to Chinese page
【決算ハイライト】
2026年8月期の連結業績:5期連続で過去最高の業績を達成
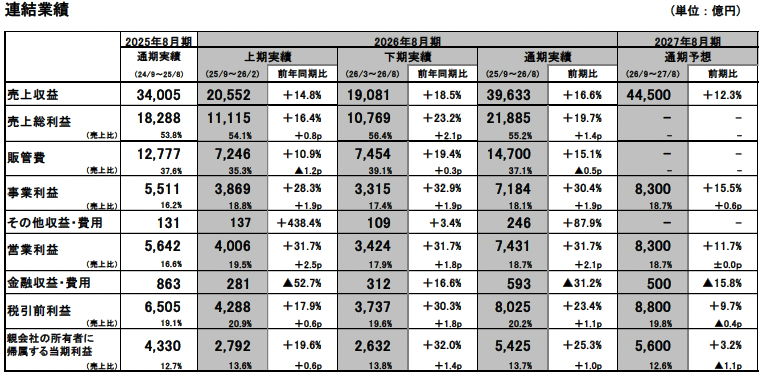
- 売上収益は3兆9,633 億円、前期比16.6%増、事業利益は7,184 億円、同30.4%増、親会社の所有者に帰 属する当期利益は5,425 億円、同25.3%増。
- ユニクロ事業がすべての地域で増収増益を達成。LifeWear の価値を伝える質の高い出店や、戦略的な商品と 売場づくり、情報発信の連動により、ブランドへの支持が高まる。
- 1株当たり期末配当金は530 円。上期の320 円と合わせ年間配当金は850 円と、前期比350 円の増配を予 定。事業成長に向けた成長投資を最優先としつつ、高還元を両立。
国内ユニクロ事業:通期は増収増益。過去最高の業績
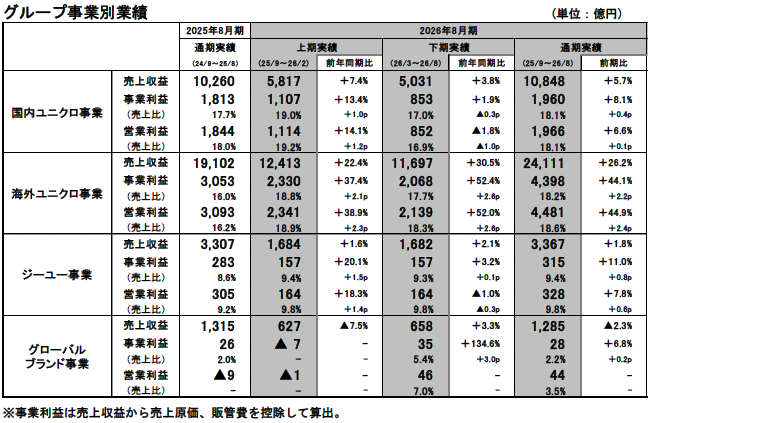
- 売上収益は1兆848億円、前期比5.7%増、事業利益は1,960億円、同8.1%増。
- 通期の既存店売上高は同5.1%増。トレンドのシルエットや素材を反映した商品、お客様ニーズに合った機能性商品の販売が好調。
- 売上総利益率は、同0.1ポイント低下。上期を中心に、為替予約レートが円安となり、原価率が上昇したため。売上高販管費比率は32.6%と、前期比0.4ポイント改善。
海外ユニクロ事業:通期は大幅な増収増益。過去最高の業績
- 売上収益は2兆4,111億円、前期比26.2%増、事業利益は4,398億円、同44.1%増。
- 現地通貨ベースで、韓国、東南アジア・インド・豪州地区、北米、欧州は、2桁の増収増益、グレーターチャイナは、増収、2桁の増益と、全地域で成長が継続。
- 事業利益率は、すべての地域で上昇。
ジーユー事業:通期は増収、大幅な増益
- 売上収益は3,367億円、前期比1.8%増、事業利益は315億円、同11.0%増。
- 第4四半期3カ月間は、2026年秋冬から新しいコレクションに切り替わる過渡期で、夏物需要への対応や商品構成のバランスに課題が残り、販売に苦戦。
- 売れ筋商品への品番数の絞り込みと、販売計画の精度向上で、オペレーションの質は向上。
グローバルブランド事業:通期は減収、増益
- 売上収益は1,285億円、前期比2.3%減、事業利益は28億円、同6.8%増。
- セオリー事業はグローバルで構造改革の過渡期にあり、現地通貨ベースで、減収、利益はほぼ前年並み。プラステ事業は増収増益。コントワー・デ・コトニエ/プリンセス タム・タム事業は、現地通貨ベースで減収、事業赤字は若干縮小。営業赤字は、前年に減損損失を計上したため、大幅に縮小。
2027年8月期の業績予想:大幅な増収増益、過去最高の業績を見込む
- 売上収益4兆4,500億円、前期比12.3%増、事業利益8,300億円、同15.5%増、親会社の所有者に帰属する当期利益は、5,600億円、同3.2%増を見込む。
- 1株当たり年間配当金は、中間配当金450円、期末配当450円、合わせて900円を予想。前期比50円の増配。
業績概要
国内ユニクロ事業:通期は増収増益。過去最高の業績
国内ユニクロ事業の当連結会計年度の売上収益は1兆848億円(前期比5.7%増)、事業利益は1,960億円(同8.1%増)と、増収増益、過去最高の業績を達成しました。既存店売上高は同5.1%の増収となりました。期を通して、ウルトラストレッチパンツ、UVカットなどの機能性商品や、バレルパンツなどのトレンドのシルエットを反映した商品が売上をけん引し、好調な販売となりました。売上総利益率は、同0.1ポイント低下しました。上期の売上総利益率は、調達に使用する為替予約レートが円安となり、原価率が上昇したことで、前年同期比0.2ポイント低下しました。一方で、下期の売上総利益率は、同0.3ポイント改善しました。調達に使用する為替予約レートは円安となりましたが、追加発注の数量の減少により、スポット為替レートの影響が低減したことで、原価率が改善しました。通期の売上高販管費比率は32.6%と、前期比0.4ポイント改善しました。上期を中心に、人件費比率や賃借料比率が低下しました。
海外ユニクロ事業:通期は大幅な増収増益。過去最高の業績
海外ユニクロ事業の当連結会計年度の売上収益は2兆4,111億円(前期比26.2%増)、事業利益は4,398億円(同44.1%増)と、大幅な増収増益、過去最高の業績となりました。すべての地域で2桁の増収増益となり、事業利益率も改善しました。
地域別では、グレーターチャイナの売上収益は7,240億円(前期比11.3%増)、事業利益は1,120億円(同24.6%増)となりました。中国大陸は、事業構造改革が着実に進み、再成長に向けて手応えがあった1年でした。現地通貨ベースで、売上収益は同約3%増、事業利益は同約18%増となりました。香港と台湾は、ともに増収増益となりました。韓国と東南アジア・インド・豪州地区の売上収益は8,094億円(同30.7%増)、事業利益は1,683億円(同44.0%増)となりました。韓国は、2桁の増収増益となりました。LifeWearへの支持が継続的に拡大していることや、戦略的に商品と売場づくり、情報発信の連動を強化したことで、好調な業績となりました。東南アジア・インド・豪州地区も2桁の増収増益となりました。商品構成や販売計画の改善により、高い成長が継続しています。北米の売上収益は3,649億円(前期比34.6%増)、事業利益は679億円(同53.3%増)、欧州の売上収益は5,126億円(前期比38.7%増)、事業利益は917億円(同69.0%増)となりました。欧米の売上規模は、グレーターチャイナ、韓国と東南アジア・インド・豪州地区を初めて抜き、グループの成長をけん引する太い柱に成長しました。旗艦店の出店やブランド発信によりLifeWearへの支持がさらに広がったことに加え、バレルパンツやスウェットなどのトレンドを捉えた新商品が新規顧客の獲得につながり、高い売上成長が続いています。
ジーユー事業:通期は増収、大幅な増益
ジーユー事業の当連結会計年度の売上収益は3,367億円(前期比1.8%増)、事業利益は315億円(同11.0%増)と、増収、大幅な増益となりました。当第4四半期連結会計期間は、2026年秋冬から新しいコレクションに切り替わる過渡期であったため、夏物需要への対応や商品構成のバランスに課題が残り、販売に苦戦しました。事業構造改革はまだ途上ですが、期を通して、売れ筋商品への品番数の絞り込みと、販売計画の精度向上に取り組んできたことで、オペレーションの質は向上してきています。
グローバルブランド事業:通期は減収、増益
グローバルブランド事業の当連結会計年度の売上収益は1,285億円(前期比2.3%減)、事業利益は28億円(同6.8%増)と、減収、増益となりました。セオリー事業はグローバルで構造改革の過渡期にあり、現地通貨ベースで、減収、利益はほぼ前年並みとなりました。これは、グローバルで卸売り販売が減少したことに加え、米国のEコマースアウトレットサイトを閉鎖したことで、上期を中心に減収となったためです。プラステ事業は増収増益となりました。メンズ商品の販売が好調だったことに加え、Eコマース販売が業績をけん引しました。コントワー・デ・コトニエ/プリンセス タム・タム事業は、現地通貨ベースで減収、事業赤字は若干縮小しました。これは、構造改革の一環で、不採算店舗を中心に、店舗網を集約し、8月末の店舗数が前年同期の98店舗から77店舗へ減少したことによります。営業赤字は、前年に減損損失を計上したため、大幅に縮小しました。
2027年8月期の業績予想:大幅な増収増益、過去最高の業績を見込む
通期の業績予想については、売上収益4兆4,500億円(前期比12.3%増)、事業利益8,300億円(同15.5%増)、税引前利益8,800億円(同9.7%増)、親会社の所有者に帰属する当期利益5,600億円(同3.2%増)を予想しています。
セグメント別では、国内ユニクロ事業は、増収、事業利益は前年並みの見込みです。売上総利益率は、若干低下する見込みです。これは、値引率の改善に取り組む一方で、調達に使用する為替予約のレートが円安となり、原価率が上昇する影響が大きいためです。販管費比率は、前年並みの見込みです。海外ユニクロ事業は2桁の増収増益の予想です。グレーターチャイナは増収、2桁の増益の見込みです。中国大陸は、事業構造改革を継続的に推進することで、通期は増収、2桁の増益、事業利益率は改善する予想です。韓国、東南アジア・インド・豪州地区、北米、欧州は2桁の増収増益と、グループの事業成長をけん引することを見込んでいます。ジーユー事業は増収増益の予想です。今期から商品全体を刷新し、ジーユーのブランドコンセプトである「低価格とファッション」を商品、店舗、Eコマースで具現化していきます。グローバルブランド事業は増収増益となる見込みです。
2027年8月期も、グローバルで質の高い出店を継続する計画です。2027年8月期末の店舗数は国内ユニクロ事業で782店舗(フランチャイズ店含む)、海外ユニクロ事業で1,752店舗、ジーユー事業で490店舗、グローバルブランド事業で521店舗、合計3,545店舗の見込みです。
1株当たり年間配当金は、中間配当金450円、期末配当450円、合わせて900円、年間で前期比50円の増配を予想しています。
► IR情報に決算データや各種リリースなどを開示しております。
 ページトップへ